
Piața smartphone-urilor a trecut prin schimbări majore în ultimii opt ani. Astăzi, numărul total de telefoane vândute la nivel global este mai mic decât era în urmă cu aproape un deceniu, însă lupta dintre cei mai mari producători s-a intensificat considerabil.
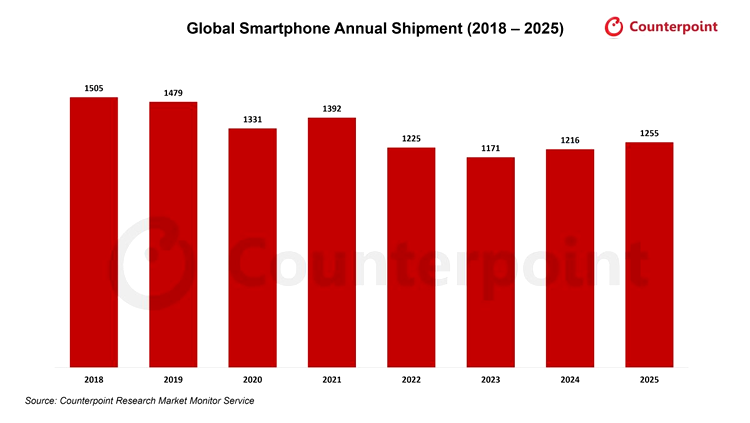
Dacă în 2018 se livrau aproximativ 1,5 miliarde de smartphone-uri la nivel mondial, estimările pentru 2025 arată o scădere la 1,25 miliarde de unități. În tot acest timp, Apple și Xiaomi au reușit să își crească vizibil cota de piață, în timp ce producătorii mai mici au pierdut teren. Datele publicate de Counterpoint Research arată clar cum s-a transformat industria: după o perioadă de creștere rapidă, piața a intrat într-o fază de declin accentuat.
Anul 2018 a fost cel mai bun an din punct de vedere al volumului de smartphone-uri într-un singur an. Producătorii au livrat atunci aproximativ 1,505 miliarde de telefoane la nivel mondial.
Un an mai târziu, piața a coborât ușor, la 1,479 miliarde de unități. În 2020, scăderea a devenit mai mare, iar livrările au ajuns la 1,331 miliarde.
Piața și-a revenit în 2021, când s-au livrat 1,392 miliarde de smartphone-uri. Recuperarea nu a durat, însă, prea mult. În 2022, volumul s-a prăbușit la 1,225 miliarde de unități.
Acesta a fost cel mai slab rezultat din intervalul analizat, 2018-2025. Livrările au rămas sub nivelul din 2018 și în următorii doi ani, cu 1,171 miliarde de unități în 2023 și 1,216 miliarde în 2024.
În 2025, a apărut prima revenire la nivel anual. Piața a crescut cu 3%, până la 1,255 miliarde de smartphone-uri. Conform Counterpoint, cererea din piețele dezvoltate și evoluția bună din mai multe piețe emergente au susținut revenirea.
Chiar și așa, volumul din 2025 a fost cu circa 16,6% mai mic decât cel din 2018.
Schimbarea nu se vede doar în numărul total de telefoane. Și clasamentul producătorilor arată diferit.
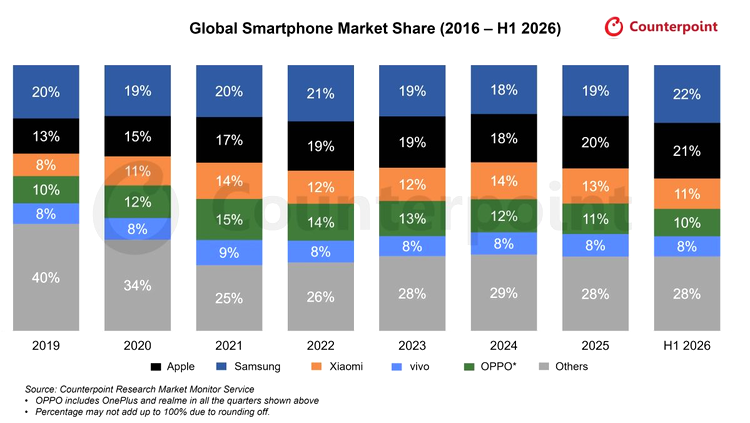
Samsung a avut o cotă de 20,1% în 2019. În 2025, compania ajunsese la 19,2%, iar în prima jumătate din 2026 a urcat la 21,8%. Producătorul sud-coreean a rămas astfel unul dintre cele mai stabile nume din piață.
Apple a avut o evoluție mai spectaculoasă. Compania avea o cotă de piață de 13,2% în 2019. Aceasta a urcat la 15,1% în 2020 și la 17,1% în 2021.
În 2022, Apple era la 18,5%. După o ușoară scădere în 2024, compania a atins 19,7% în 2025. În prima jumătate a lui 2026, Apple a ajuns la 20,9%, foarte aproape de Samsung.
Evoluția este importantă într-o piață în care telefoanele premium au o pondere tot mai mare. Apple a crescut cu 13% în trimestrul al doilea din 2026 și a atins cea mai mare cotă trimestrială din istoria companiei, de 21%.
Xiaomi este un alt mare câștigător din acest interval. Compania avea o cotă globală de 8,4% în 2019. A urcat la 10,9% în 2020 și la 13,7% în 2021.
După acel vârf, Xiaomi a pierdut o parte din teren. Cota a coborât la 12,4% în 2022, apoi a revenit la 13,9% în 2024. În 2025, compania avea 13,2%, iar în prima jumătate din 2026 a coborât la 11,4%.
Problemele recente sunt legate inclusiv de costurile mai mari ale memoriilor. Xiaomi este mai expusă segmentelor de preț mici și medii, unde scumpirea componentelor apasă mai puternic asupra cererii.
Counterpoint estimează că livrările Xiaomi au scăzut cu 26% în trimestrul al doilea din 2026.
Una dintre cele mai importante schimbări ale ultimilor opt ani este reducerea ponderii grupului „Others”.
În 2019, producătorii din afara primelor cinci companii reprezentau 40,3% din piață. În 2020, această categorie coborâse deja la 34,3%.
În prima parte a perioadei, scăderea a fost accelerată de extinderea Xiaomi, OPPO și vivo. Cota producătorilor mai mici a ajuns la 24,8% în 2021 și 25,8% în 2022.
În 2025, categoria „Others” reprezenta 28% din piață. În prima jumătate a lui 2026, procentul era de 28,1%.
Piața este, acum, mai concentrată decât în urmă cu șapte ani. Samsung și Apple au împreună peste 40% din livrările globale în prima jumătate a lui 2026.
OPPO a avut o cotă de 10,3% în 2019 și a urcat la 15,5% în 2021. După acel moment, compania a pierdut treptat teren.
În 2025, OPPO a coborât la 11,5%, iar în prima jumătate din 2026 la 10,3%.
Vivo a avut o evoluție mai stabilă. Cota sa a variat între 7,5% și 9,4% în perioada 2019-2025. În prima jumătate a lui 2026, compania avea 7,6%.
Aceste cifre arată și schimbarea pieței chineze. Brandurile locale au avut o expansiune puternică în perioada de creștere, dar competiția dintre ele a devenit mai dură pe măsură ce piața globală a intrat într-o perioadă de stagnare.
Revenirea din 2025 nu înseamnă că industria a intrat într-un nou ciclu de creștere. În 2026, deficitul de memorie și creșterea prețurilor componentelor au început să afecteze din nou livrările.
Counterpoint estimează că piața globală a scăzut cu 7% în trimestrul al doilea din 2026. Samsung a reușit să își mărească livrările cu 9%, în timp ce Apple a crescut cu 13%. În schimb, Xiaomi a avut cea mai mare scădere dintre primii cinci producători.
Piețele dezvoltate au rezistat mai bine datorită ponderii ridicate a telefoanelor premium. America de Nord a crescut cu 6%, iar Europa de Vest a avut o scădere de numai 1%.
În același timp, prețurile mai mari ale memoriei pun presiune pe telefoanele ieftine și medii. Producătorii care depind mai mult de aceste segmente sunt cei mai expuși.
Privind ultimii opt ani, schimbarea este evidentă. Piața a trecut de la peste 1,5 miliarde de telefoane livrate anual, la aproximativ 1,25 miliarde.
În acest interval, Apple și-a mărit cel mai mult cota de piață fașă de nivelul din 2019. Și Xiaomi a crescut, pe termen lung, deși ultimii doi ani au fost mai dificili. Samsung a rămas lider, cu o cotă apropiată de cea de la începutul perioadei.
Piața smartphone-urilor nu mai este una dominată de creșterea volumelor. Producătorii concurează acum într-un sector matur, în care schimbarea telefonului are loc mai rar, iar segmentul premium are o importanță tot mai mare. Iar acest fapt este demonstrat de intrarea Apple pe segmentul pliabilelor, chiar dacă planurile sale s-au dovedit a fi mult mai vechi.
Datele din 2026 arată însă că această maturizare vine cu un risc nou. Costurile componentelor pot modifica rapid echilibrul dintre concurenți, mai ales în segmentul modelelor accesibile.
Evoluția următorilor ani va depinde astfel nu doar de telefoanele lansate, ci și de capacitatea companiilor de a controla costurile într-o piață care nu mai crește ca în urmă cu un deceniu.