

Piața smartphone-urilor a înregistrat o scădere puternică în trimestrul al treilea din 2026. Livrările au coborât cu 20% față de aceeași perioadă a anului trecut, până la cel mai redus nivel pentru un trimestru al treilea din 2012 încoace, potrivit estimărilor preliminare Counterpoint Research.
Scumpirea memoriilor DRAM și NAND a mărit costurile de producție, iar producătorii au transferat o parte din aceste cheltuieli către cumpărători.
Criza componentelor continuă să afecteze industria pentru al doilea trimestru consecutiv. Prețurile memoriilor au crescut puternic, ceea ce a mărit costul componentelor incluse în fiecare telefon și a limitat disponibilitatea unor modele.
Producătorii au răspuns prin scumpiri și reducerea livrărilor, pentru a evita vânzarea telefoanelor cu marje prea mici. Prețurile medii de retail ale smartphone-urilor au crescut cu aproximativ 20% la nivel global de la începutul anului.
Schimbările se văd și în comportamentul cumpărătorilor. Mulți își păstrează telefoanele actuale mai mult timp, iar dispozitivele recondiționate devin o alternativă tot mai atractivă. În același timp, cererea pentru modelele premium rezistă mai bine decât cea pentru telefoanele ieftine.
„Criza extremă a memoriilor împinge piața smartphone-urilor într-o etapă mai selectivă, care schimbă strategiile producătorilor și chiar comportamentul consumatorilor”, a declarat Shilpi Jain, analist senior la Counterpoint Research.
Samsung și-a păstrat prima poziție pe piața globală, cu o cotă de 23%. Livrările companiei au scăzut cu 3% față de trimestrul al treilea din 2025, însă cota de piață a crescut. Dintre marii producători, Samsung a înregistrat cel mai important avans al acestui indicator.
Rezultatele au fost susținute de orientarea către telefoane mai scumpe și de lansarea noii generații de modele pliabile. Seria Galaxy Z Fold8 a atras un interes inițial puternic, în timp ce disponibilitatea relativ stabilă a componentelor a ajutat gama Galaxy A în piețele emergente.
Apple a ajuns la o cotă de piață de 22%, pentru prima dată când depășește pragul de 20% într-un trimestru al treilea. Și în cazul companiei americane, livrările au scăzut, dar cererea pentru modelele mai scumpe a contribuit la menținerea unei poziții solide.
Un factor care a influențat rezultatele a fost lipsa unui model de bază iPhone 18 în perioada de lansare, ceea ce a redus volumul telefoanelor trimise către distribuitori comparativ cu anul precedent. În schimb, modelele iPhone 18 Pro au avut un debut mai bun decât predecesoarele lor, în special în China și India. Vânzările susținute ale seriei iPhone 17 au ajutat și ele la limitarea scăderii.
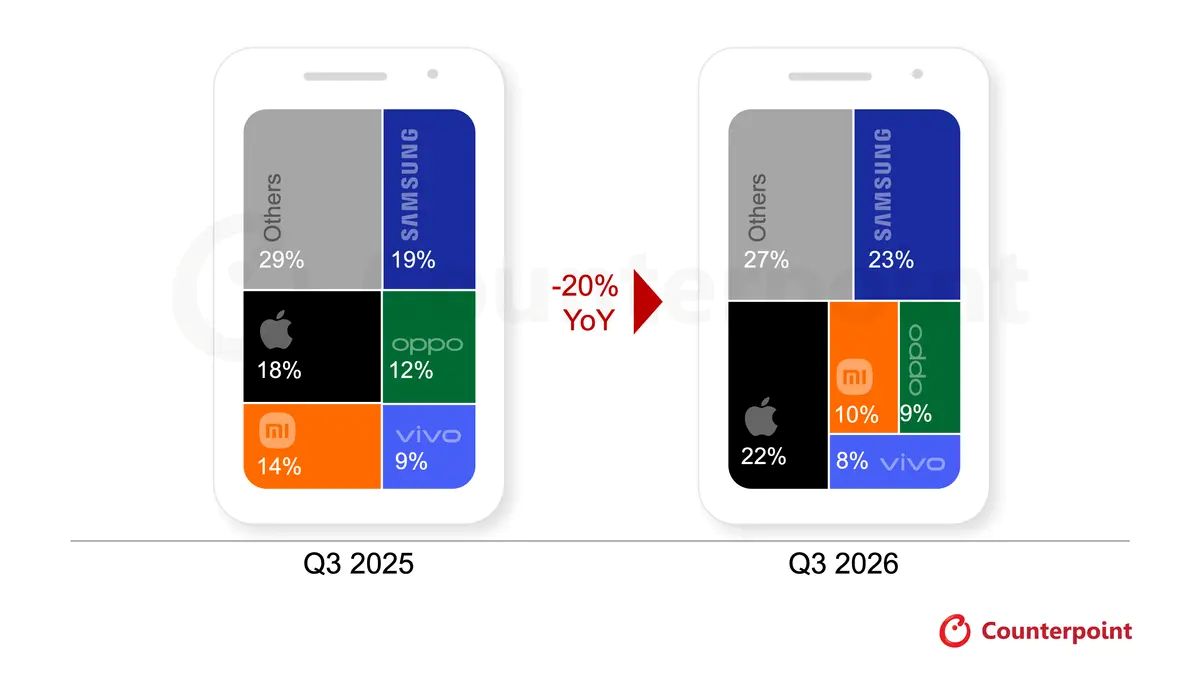
Xiaomi a fost printre producătorii afectați cel mai puternic. Livrările companiei au scăzut cu peste 30% într-un an, iar cota sa de piață a coborât la 10%.
Compania și-a redus expunerea pe segmentul telefoanelor ieftine și în unele piețe externe care nu reprezintă priorități pentru afacere. În paralel, a majorat prețurile și a ajustat volumele de livrare pentru a evita pierderile provocate de costurile tot mai mari ale memoriilor.
Xiaomi încearcă totuși să-și consolideze poziția în segmentele superioare de preț din China. Seria Xiaomi 18 și modelele pliabile ar fi primit un răspuns favorabil, iar procesorul propriu XRING O3 contribuie la diferențierea telefoanelor premium.
OPPO și vivo au înregistrat, la rândul lor, scăderi ale livrărilor de peste 20%. Cotele lor de piață au ajuns la 9%, respectiv 8%.
Ambele companii au majorat prețurile telefoanelor de bază și ale modelelor din gama medie. OPPO încearcă să reducă suprapunerile dintre portofoliile OPPO, realme și OnePlus și să eficientizeze operațiunile. În plus, își concentrează resursele pe modelele și piețele care oferă marje mai bune.
vivo pune accent pe piețele din India și China. Compania încearcă să atragă cumpărătorii atenți la preț prin gama Y, dar continuă să investească și în seriile mai scumpe X, V și S.
Scumpirile au însă un efect direct asupra modelelor accesibile. Unele au ieșit din intervalele de preț preferate de cumpărători, iar lipsa stocurilor a limitat suplimentar livrările.
Pentru restul anului 2026, perspectivele rămân dificile. Producătorii sunt tot mai preocupați de profitabilitate decât de numărul telefoanelor livrate, ceea ce poate duce la noi reduceri de producție și la portofolii mai restrânse.
Modelele premium ar putea avea în continuare rezultate mai bune, în timp ce telefoanele ieftine vor resimți mai puternic creșterea costurilor și disponibilitatea limitată a componentelor.
O revenire consistentă a pieței depinde de stabilizarea prețurilor memoriilor și de îmbunătățirea aprovizionării. Până atunci, cumpărătorii vor avea de ales între telefoane mai scumpe, modele mai puțin accesibile ca disponibilitate și păstrarea dispozitivelor pe care le folosesc deja.