

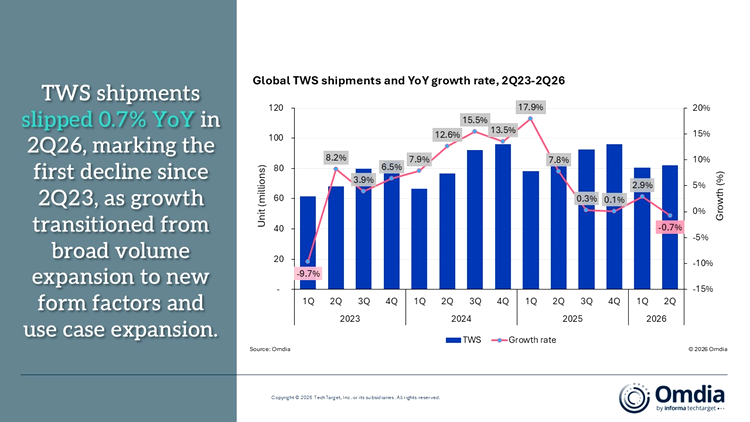
Livrările globale de căști „true wireless stereo” (TWS) au scăzut cu 0,7% de la an la an, ajungând la 82,1 milioane de unități în al doilea trimestru al anului 2026, conform Omdia.
Aceasta reprezintă prima scădere anuală înregistrată din trimestrul al doilea al anului 2023.
China continentală, cea mai mare piață TWS din lume, a contribuit semnificativ la acest declin, livrările scăzând cu 9,5% pe măsură ce impulsul generat de măsurile de stimulare a consumului de electronice s-a diminuat, iar cererea de înlocuire a fost parțial devansată către anul 2025.
De asemenea, livrările au scăzut și pe alte piețe importante, precum SUA și India, în timp ce creșterea înregistrată pe piețele emergente a contribuit la compensarea parțială a acestor scăderi.
Stagnarea generală a pieței TWS a mascat o diferență tot mai mare de performanță între căștile TWS convenționale – care includ modelele de tip „in-ear” (intraauriculare) și „semi-in-ear” – și cele de tip ”open wireless stereo” (OWS).
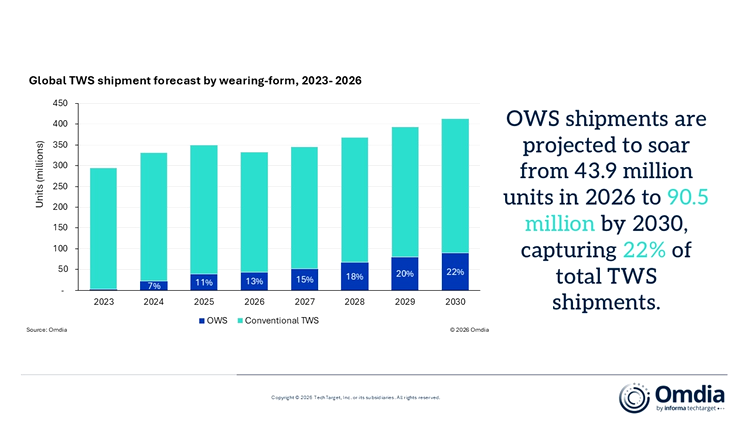
Omdia estimează că livrările de căști TWS convenționale au scăzut cu 2% în trimestrul al doilea din 2026, în timp ce livrările de dispozitive OWS au crescut cu 12%, ajungând la 11,1 milioane de unități; astfel, cota OWS din totalul livrărilor TWS a urcat la 13,5%, față de 12,0% în anul precedent.
„Categoria OWS prezintă bariere de intrare relativ scăzute, iar calitatea produsului rămâne un factor critic pentru diferențiere, creând oportunități pentru o gamă largă de producători. OWS devine rapid un domeniu important pentru dezvoltarea de noi funcționalități, în special în ceea ce privește extinderea duratei de utilizare și integrarea inteligenței artificiale (AI) pentru diverse scenarii de utilizare”, a declarat Claire Qin, analist de cercetare la Omdia.
În al doilea trimestru al anului 2026, dispozitivele OWS de tip „clip-on” (care se fixează prin prindere) au reprezentat cea mai mare parte a livrărilor, creșterea extinzându-se însă la diverse formate și segmente de preț.
Dispozitivele OWS de tip „clip-on” au reprezentat 61% din totalul livrărilor, fiind susținute de interesul tot mai mare al consumatorilor pentru utilizarea acestora atât ca dispozitive audio, cât și ca accesorii de modă.
Modelele cu sistem de fixare după ureche („ear-hook”) au reprezentat 39% din livrări, stabilitatea oferită de acestea fiind apreciată în special de consumatorii care le utilizează în timpul activităților sportive sau al altor activități dinamice. Segmentul de intrare (entry-level), cu prețuri sub 50 de dolari, a înregistrat o creștere de 323%, susținut de producători precum Sanag, Baseus și QCY.
Segmentul de preț 100-199 dolari a crescut cu 253% de la an la an, impulsionat în principal de mărci consacrate precum Huawei, Shokz și OPPO.
„Segmentul premium de căști de tip clip-on rămâne extrem de competitiv, calitatea sunetului fiind un factor cheie de diferențiere. Producătorii care răspund acestor provocări au șanse mai mari să susțină prețuri premium în rândul consumatorilor care caută o combinație de funcționalitate și stil”, a adăugat Qin.
Concurența intensă de pe piața TWS accelerează, de asemenea, inovația în domeniul căștilor dotate cu inteligență artificială (IA).
„Funcțiile bazate pe IA devin un element important de diferențiere în segmentul audio premium, variind de la căști inteligente cu unități de procesare neuronală (NPU) integrate până la aplicații însoțitoare susținute de modele lingvistice de mari dimensiuni (LLM)”, a declarat Jason Low, director de cercetare la Omdia.
Low a adăugat că utilizatorii vor continua să acorde prioritate confortului, calității sunetului, calității apelurilor și performanței funcției de anulare activă a zgomotului (ANC).
„În același timp, funcțiile IA au potențialul de a stimula adoptarea acestor produse, pe măsură ce consumatorii caută tot mai mult funcționalități care îi ajută să îndeplinească sarcini și le îmbunătățesc experiența generală de utilizare”, a mai spus oficialul Omdia.
Se estimează că segmentul OWS (Open-Ear Wireless Stereo) va rămâne una dintre cele mai promițătoare zone de creștere din cadrul pieței TWS în anii următori. Se preconizează că livrările anuale de dispozitive OWS vor crește de la 43,9 milioane de unități în 2026 la 90,5 milioane de unități până în 2030, reprezentând aproape una din cinci livrări de căști TWS.
„Producătorii de succes vor trebui să își adapteze produsele pentru scenarii de utilizare clar definite – precum fitness-ul, naveta și productivitatea la birou – și să introducă, totodată, funcții mai inteligente prin integrarea fluidă în ecosisteme”, a concluzionat Low.
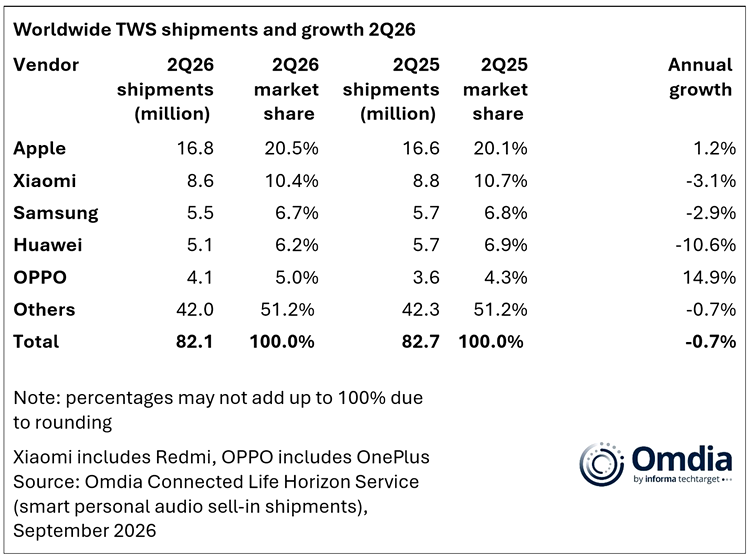
La TWS, liderul de piață a fost Apple, cu 16,8 milioane de unități livrate (+1,2%) și o cotă de piață de 20,5%. Pe locul doi este Xiaomi, cu 8,6 milioane de unități livrate (-3,1%) și 10,4% din piață, iar al treilea clasat a fost Samsung (5,5 mil. unități livrate, -2,9%, cotă de piață 6,7%):
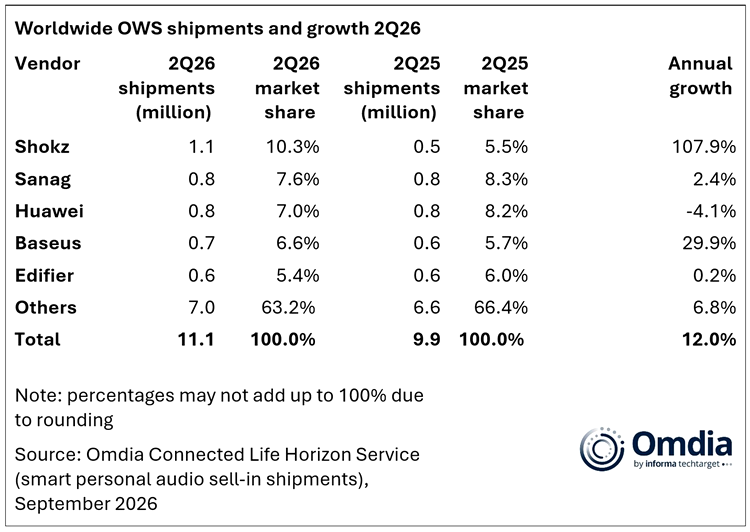
Pe segmentul OWS, liderul a fost Shokz, cu 1,1 milioane de uunități livrate (107,9%) și o cotă de 10,3%. Al doilea clasat a fost Sanag, cu 0,8 mil unități livrate (+2,4%) și cotă de 7,6%, iar a treia poziție a aparținut Huawei, cu cira 800.000 unități livrate (-4,1%) și o cotă de 7%.