Scăderea livrărilor de smartphone, accentuată în T3 2026, a fost confirmată de estimările mai multor companii de analiză
După ce IDC a anunțat o scădere de 22%, la 255,3 milioane de unități vândute, alte două companii de analiză au anunțat scăderi accentuate.
Conform estimărilor preliminare ale Omdia, livrările globale de smartphone-uri au scăzut cu 20% de la an la an în al treilea trimestru al anului 2026. Ritmul de scădere s-a accelerat pronunțată față de declinul de 6% înregistrat în trimestrul anterior.
Livrările au scăzut în ciuda lansării unor noi modele de top și a pregătirilor din rețeaua de distribuție pentru sezonul festiv de la sfârșitul anului. Presiunile persistente asupra costurilor componentelor de memorie și stocare au limitat flexibilitatea prețurilor și au determinat producătorii să reducă livrările de dispozitive cu marje de profit scăzute.
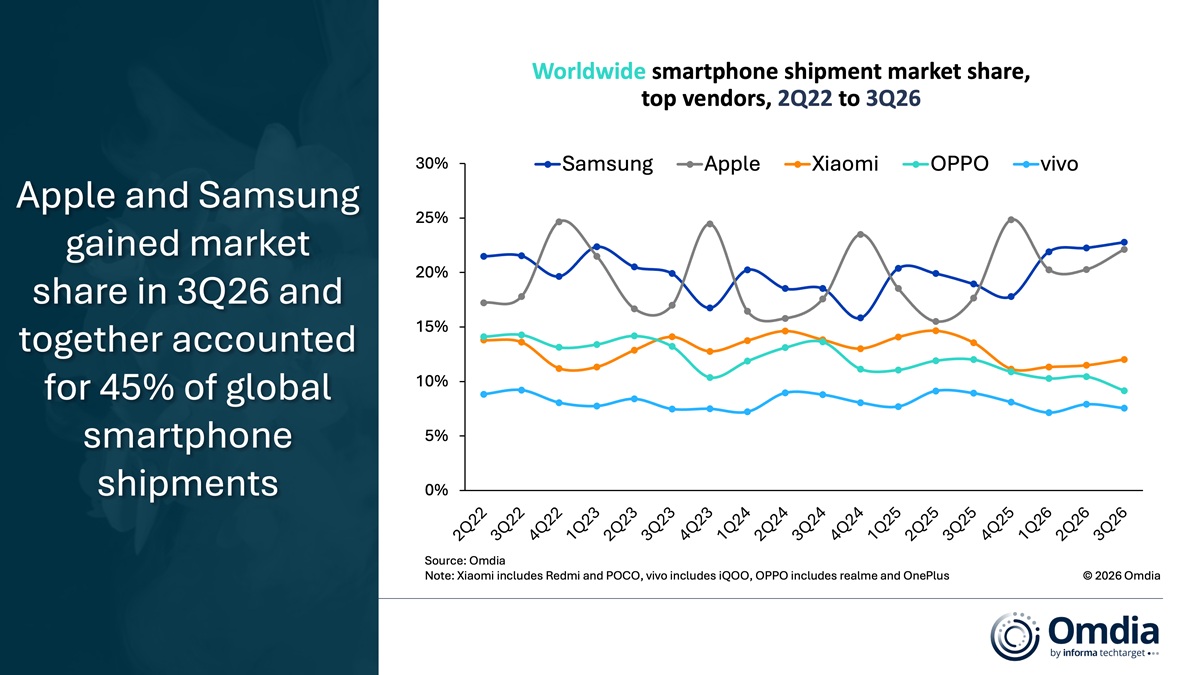
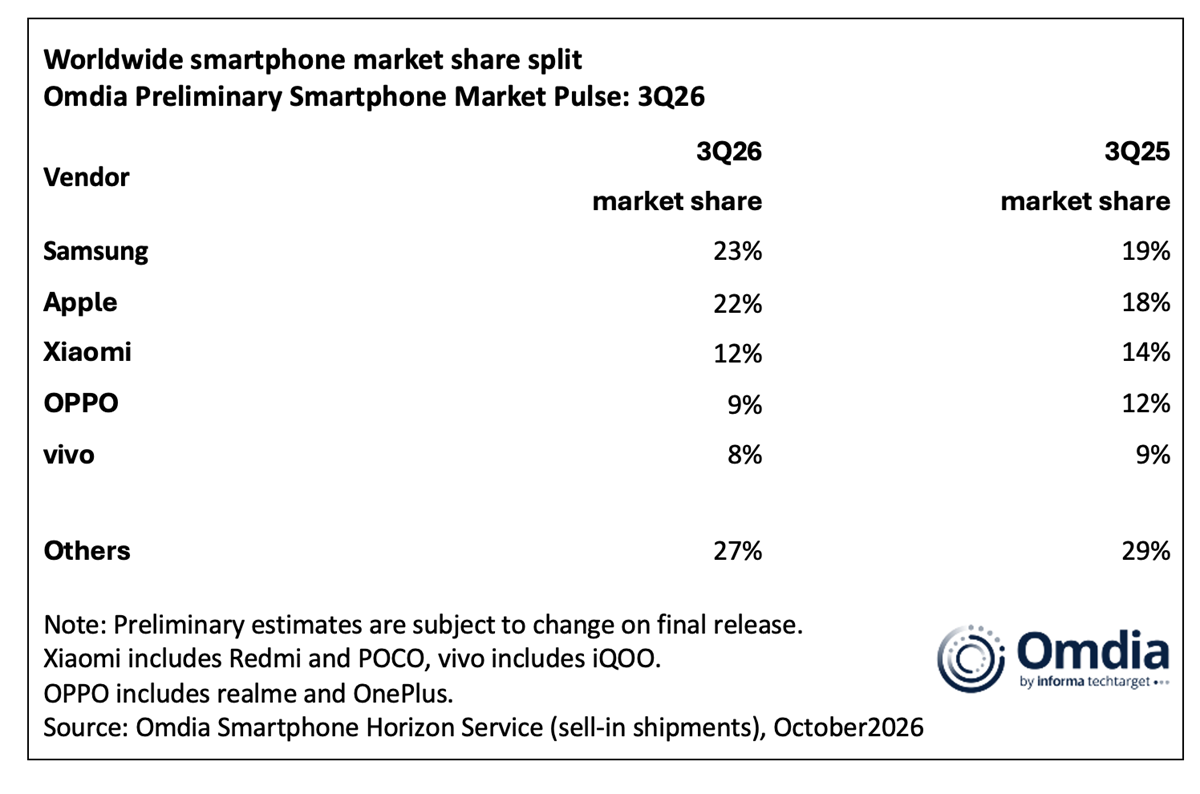
Această recesiune a accentuat polarizarea peisajului competitiv. Samsung și Apple au cumulat 45% din livrările globale, o creștere de aproximativ 8 puncte procentuale față de anul precedent. Reziliența lor relativă, comparativ cu scăderile mai accentuate înregistrate de competitorii axați pe piața de masă, indică faptul că actualul declin remodelează pozițiile competitive.
Pentru producătorii care concurează în principal prin prețuri accesibile, menținerea profitabilității fără a sacrifica volumul livrărilor a devenit un exercițiu de echilibristică tot mai dificil, a spus Lucas Zhong, analist senior la Omdia.
„Această presiune este deosebit de acută pe piețele emergente, unde consumatorii sunt mai sensibili la preț, iar producătorii depind în mare măsură de dispozitivele din segmentul de intrare, care au deja marje de profit foarte mici. Totuși, reducerea livrărilor pentru a proteja marjele implică riscuri pe termen lung, în special pentru producătorii aflați în plină dezvoltare; pierderea prezenței pe piață poate slăbi vizibilitatea mărcii și poziționarea în mintea partenerilor din rețeaua de distribuție – aspecte a căror refacere poate dura ani de zile. În loc să se retragă de pe toate fronturile, producătorii trebuie să facă alegeri mai bine fundamentate cu privire la segmentele în care doresc să concureze, concentrându-și resursele pe piețe și produse care pot susține atât profitabilitatea, cât și relevanța pe piață.” – Lucas Zhong
El a adăugat că, în al patrulea trimestru, este puțin probabil ca lansările de noi modele de top, promoțiile și cererea specifică sezonului festiv să compenseze pe deplin presiunile persistente de pe partea ofertei
Producătorii vor trebui să îmbine o gestionare riguroasă a stocurilor cu soluții de finanțare mai eficiente, programe de tip „trade-in” și parteneriate cu operatorii de telecomunicații, pentru a susține achizițiile de noi dispozitive fără a recurge la reduceri de preț generalizate.
Deși volumele livrărilor rămân sub presiune, creșterea prețurilor modifică treptat așteptările consumatorilor, creând, potențial, oportunități mai mari pentru dispozitivele de o valoare mai ridicată în cadrul viitoarelor cicluri de înlocuire. Producătorii care vor reuși să facă aceste produse mai accesibile și să demonstreze îmbunătățiri semnificative ale experienței de utilizare vor fi mai bine poziționați pentru următorul ciclu de înlocuire.
O a treia sursă care estimează scăderea accentuată a livrărilor de telefoane mobile este SAG.
Aceasta spune că livrările globale de smartphone-uri au scăzut cu 19% de la an la an în al treilea trimestru al anului 2026
Cauzele sunt creșterea costurilor memoriei, majorarea prețurilor smartphone-urilor și slăbirea cererii din partea consumatorilor.
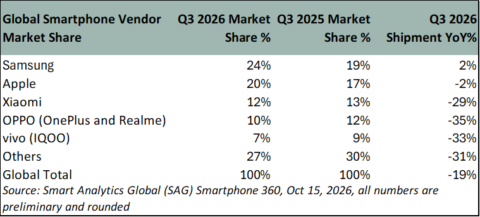
Samsung și Apple au profitat de reducerea volumului livrărilor și și-au majorat cotele de piață.
Conform estimărilor făcute de cele trei companii de analiză – IDC, Omdia și SGA – cele două companii au ocupat peste 40% din totalul livrărilor.
IDC spune că Samsung (22,6%) și Apple (22,4%) au avut 45% din piață, chiar dacă au avut scăderi ale livrărilor față de T3 25, de 5,8%, respectiv 4%. În T3 2025, cotele celor două companii erau de 18,7%, respectiv 18,2%.
La rândul lor, și cei de la Omdia estimează o cotă de 45% pentru Samsung (23%) și Apple (22%), față de 19%, respectiv 18%, în T3 2025.
Samsung și Apple, conform SAG, au avut, în T3 26, o cotă totală de 44% (24%-20%), după ce în T3 25 au avut cote de 19% (Samsung) și 17 % (Apple).
Toate cele trei companii de analiză spun că piața nu își va reveni, încă.
Conform estimărilor IDC, evoluția pieței va rămâne limitată și în 2027, iar o eventuală redresare fiind amânată cel puțin până în 2028.
Omdia apreciază că, în timp ce volumele livrărilor rămân sub presiune, creșterea prețurilor resetează treptat așteptările privind prețurile consumatorilor. Aceasta va crea potențiale oportunități mai mari pentru dispozitive cu valoare mai mare în ciclurile viitoare de înlocuire.
Furnizorii care pot face aceste produse mai accesibile și pot demonstra îmbunătățiri semnificative în experiența utilizatorului vor fi mai bine poziționați pentru următorul ciclu de înlocuire, conform Omdia.
În același timp, SAG previzionează că livrările globale de smartphone-uri vor scădea cu 13% față de anul precedent în 2026, iar scăderea va continua și în 2027.
Mai mult, spune că, în piață, concentrarea tot mai mare ar putea mări și mai mult decalajul de performanță dintre furnizorii de top și concurenții mai mici.
„Cu toate acestea, tendința de premiumizare se poate confrunta, de asemenea, cu o presiune tot mai mare, deoarece creșterile continue ale prețurilor smartphone-urilor testează accesibilitatea și disponibilitatea consumatorilor de a plăti și în segmentul premium”, scrie SAG.
Compania de analiză se așteaptă ca condițiile de piață să se îmbunătățească treptat pe măsură ce costurile componentelor se stabilizează și cererea consumatorilor se redresează, deși o redresare susținută este puțin probabilă înainte de 2028.