
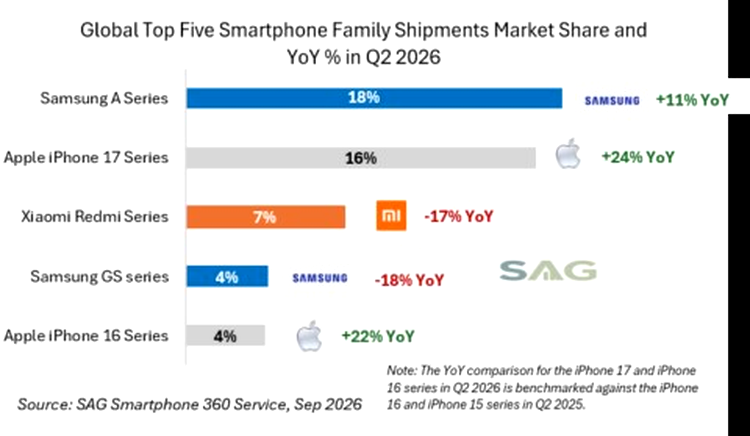
Seria Samsung A (cunoscută și ca Galaxy A) a dominat familiile de smartphone-uri la nivel global în T2 2026 și a acoperit 18% din livrările globale de smartphone-uri, cu o creștere cu 11% de la an la an. În același timp, seria Apple iPhone 17 s-a clasat pe locul al doilea, cu o cotă de 16% și o creștere anuală de 24%. Seria Xiaomi Redmi a ocupat locul al treilea, cu o cotă de 7%, fiind urmată de seriile Samsung Galaxy S și Apple iPhone 16, fiecare cu aproximativ 4%.
Aceste rezultate apar în condițiile în care piața smartphone-urilor se confruntă cu presiuni tot mai mari din cauza costurilor ridicate ale memoriei și componentelor. Slăbiciunea pieței s-a concentrat în segmentele de preț mai scăzute, în timp ce cererea pentru dispozitive premium a rămas considerabil mai rezistentă, conform Smart Analytics Global (SAG).
„Rezultatele din T2 evidențiază două strategii diferite de succes pe o piață dificilă a smartphone-urilor”, a declarat Linda Sui, fondator și analist principal la Smart Analytics Global (SAG).
Oficialul SAG a adăugat că Samsung își protejează agresiv volumul și cota de piață prin portofoliul său vast din seria A, chiar și în detrimentul profitabilității, în timp ce Apple continuă să beneficieze de o cerere puternică pe segmentul premium.
„Totuși, dinamica s-ar putea schimba în a doua jumătate a anului 2026. Prețurile mai mari pentru seriile iPhone 16 și 17 ar putea exercita presiuni asupra cererii, în special pe piețele emergente, iar noua serie iPhone 18 Pro se va confrunta cu o comparație dificilă față de anul precedent. Capacitatea cererii premium de a rămâne rezistentă va fi o tendință cheie de urmărit”, a mai spus Linda Sui.
Seria Samsung A s-a remarcat în mod clar pe segmentul de masă. Galaxy A17 5G a fost modelul lider al seriei, în timp ce Galaxy A16 4G, A56 5G, A17 4G și A07 5G au generat, de asemenea, volume importante.
Strategia Samsung a devenit tot mai clară: prioritizarea volumului de livrări și a cotei de piață, în timp ce mulți competitori chinezi adoptă o abordare mai prudentă în segmentele de preț mai mici.
Prezența geografică extinsă a Samsung și capacitatea superioară de gestionare a costurilor componentelor i-au oferit o flexibilitate sporită pentru a concura agresiv la capitolul preț, deși această strategie vine la pachet cu presiuni asupra profitabilității.
Datele generale din industrie indică, de asemenea, că Samsung câștigă teren pe segmentul economic, pe măsură ce producătorii chinezi își restrâng gamele de produse și majorează prețurile.
Seria Apple iPhone 17 a rămas extrem de puternică în segmentul premium, înregistrând o creștere anuală de 24% și ajungând să dețină 16% din livrările globale.
iPhone 17, iPhone 17 Pro Max și iPhone 17 Pro au fost cele mai bine vândute trei modele individuale de smartphone-uri la nivel mondial în trimestrul al doilea, conform datelor SAG.
Și iPhone 17e a contribuit semnificativ la aceste rezultate. iPhone 17 Pro Max a fost primit deosebit de bine pe piețele premium majore, precum SUA și China, în timp ce iPhone 17e a avut o evoluție bună în Japonia.
Cercetările SAG pentru trimestrul al doilea au indicat faptul că modelul 17e a depășit ușor așteptările, fiind bine primit atât în SUA, cât și în Japonia.
Seria Xiaomi Redmi a rămas a treia cea mai mare familie de smartphone-uri la nivel mondial, cu o cotă de 7%, însă a înregistrat o scădere anuală de 17%.
Modelele Redmi 13C, Redmi K90 Max, Redmi 12C și Redmi Turbo 4 s-au numărat printre principalele surse de volum ale seriei.
Performanța Redmi evidențiază presiunea la care sunt supuse portofoliile Android axate pe raportul calitate-preț, întrucât costurile mai ridicate ale memoriei și componentelor fac tot mai dificilă menținerea simultană a unor prețuri scăzute și a unor marje de profit sănătoase.
Seria Samsung Galaxy S a obținut o cotă de piață globală de aproximativ 4%, înregistrând o scădere anuală de 18%.
Generația Galaxy S26 a avut un debut solid în primul trimestru din 2026, însă avântul a scăzut în trimestrul al doilea, pe măsură ce efectul lansării inițiale s-a estompat.
Modelele Galaxy S26, S26 Plus și S26 Ultra au contribuit semnificativ la rezultate, în timp ce Galaxy S25 FE a continuat să genereze un volum important de vânzări.
Performanța mai modestă a acestei familii contrastează cu cea a seriei Samsung A și ilustrează dificultatea de a menține ritmul vânzărilor pentru flagship-uri Android premium pe parcursul întregului ciclu de viață al produsului.
Seria Apple iPhone 16 a deținut, de asemenea, o cotă de piață globală de aproximativ 4%, înregistrând o creștere anuală de 22% față de generația iPhone 15 de anul precedent.
iPhone 16 a rămas cel mai popular model din cadrul seriei. Succesul său continuu, chiar și după lansarea generației iPhone 17, demonstrează ciclul de viață comercial neobișnuit de lung al smartphone-urilor Apple.
Smartphone-urile Android destinate pieței de masă au avut o slăbiciune generalizată
În afara primelor cinci poziții, s-a observat o slăbiciune generalizată în rândul familiilor de smartphone-uri Android destinate pieței de masă.
Seriile vivo Y și OPPO A au scăzut fiecare cu aproximativ 18% față de anul anterior, seria Honor X a înregistrat o scădere de 24%, familia Xiaomi POCO a scăzut cu circa 40%, iar seria Lenovo-Motorola G a înregistrat un declin de aproximativ 35%.
Aceste familii de produse sunt mai expuse consumatorilor sensibili la preț, ceea ce le face mai vulnerabile în fața creșterii costurilor componentelor și a prețurilor mai mari de vânzare cu amănuntul.
Huawei a reprezentat una dintre excepțiile notabile. Seria Huawei Nova a înregistrat o creștere de 19% de la an la an și de 36% față de trimestrul anterior, susținută de modele precum Nova 16, Nova 15 și Nova 15 Pro.
Seria Huawei Changxiang a avut o evoluție și mai puternică, cu o creștere de aproximativ 94% de la an la an, impulsionată de produse precum Changxiang 90 Pro Max și Changxiang 90 Plus.
Aceste rezultate reflectă dinamica susținută a Huawei în China și extinderea prezenței sale pe diverse segmente de preț.
Privind spre a doua jumătate a anului 2026, o întrebare esențială este dacă smartphone-urile premium își pot menține avântul puternic.
SAG estimează că livrările cumulate ale noilor modele iPhone 18 Pro și Pro Max vor scădea cu un procent de două cifre comparativ cu generația iPhone 17 Pro.
În absența unui nou model iPhone 18 de bază în acest an, Apple se va baza mai mult pe seria iPhone 17 pentru a susține volumul vânzărilor pe segmentul de masă, în timp ce o parte din cererea pentru dispozitive premium se va orienta către noile modele din gama iPhone Duo.
Un alt factor cheie de urmărit este prețul. Costurile în creștere ale memoriei și componentelor duc la majorarea prețurilor smartphone-urilor, iar scumpirile pentru seriile iPhone 17 și 16 ar putea afecta cererea, în special pe piețele emergente, unde consumatorii sunt sensibili la preț.